Pasar Modal Indonesia Menghadapi Tekanan Berlapis
Pasar modal Indonesia menghadapi tekanan berlapis sejak akhir Januari lalu. Sampai hari ini, dampaknya masih terasa dengan terperosoknya Indeks Harga Saham Gabungan (IHSG) ke jurang koreksi yang amat dalam. Sebagai gambaran, pada 27 Januari lalu, IHSG bertengger di level 8.980,12. Sementara data perdagangan terakhir pada Kamis (12/3) ini menunjukkan, indeks parkir di angka 7.362,12. Dengan kata lain, nilai koreksi yang tercatat dalam kurun waktu kurang dari dua bulan itu mencapai 1.618,11 poin atau 18,02%.
Selama periode tersebut, IHSG mengalami guncangan dari tiga faktor utama sekaligus. Mulai dari sorotan lembaga indeks global MSCI terkait transparansi pasar saham RI; kekhawatiran terhadap kondisi fiskal Indonesia yang memicu penurunan outlook oleh berbagai lembaga pemeringkat internasional, hingga eskalasi geopolitik di Timur Tengah yang memicu gejolak di pasar dunia.
Kombinasi faktor domestik dan eksternal tersebut membuat IHSG mengalami volatilitas tinggi. Namun, dari ketiga faktor yang disebutkan di atas, analis menilai masalah fiskal RI-lah yang semestinya mendapatkan penanganan prioritas demi penyehatan pasar modal ke depan.
“IHSG masih akan terus volatil, karena kondisi fiskal kita memang sedang tidak bagus,” kata ekonom senior Bright Institute, Yanuar Rizky, kepada media, Kamis (12/3).
Volatilitas yang terjadi belakangan ini, menunjukkan betapa masih rapuhnya fundamental pasar Indonesia. Karenanya, tidak mengherankan bila pada akhir Januari lalu indeks sempat mengalami koreksi tajam hingga memicu penghentian sementara perdagangan atau trading halt dua hari beruntun. Fenomena tersebut menjadi salah satu guncangan terbesar bagi pasar saham Indonesia dalam beberapa tahun terakhir.
Efek MSCI dan Isu Transparansi Pasar
Tekanan pertama muncul dari keputusan MSCI yang menyoroti persoalan transparansi struktur kepemilikan saham di Indonesia, khususnya terkait perhitungan free float. Lembaga penyusun indeks global itu menilai informasi mengenai porsi saham yang benar-benar beredar di publik masih belum cukup transparan dan konsisten.
Free float adalah persentase saham perusahaan yang dapat diperdagangkan secara bebas di pasar, tidak termasuk saham yang dimiliki pemegang saham pengendali maupun pihak manajemen. Dalam sejumlah kasus di pasar saham domestik, struktur kepemilikan yang kompleks dinilai berpotensi mengaburkan angka free float yang sebenarnya.
Atas dasar itu, MSCI pun memutuskan memberlakukan interim treatment alias pembekuan sementara sejumlah perubahan indeks yang melibatkan saham-saham Indonesia.
Pengumuman MSCI tersebut langsung memicu tekanan besar di pasar. Pada perdagangan Rabu 28 Januari, IHSG anjlok lebih dari 7% dan sempat menyentuh penurunan sekitar 8% sehingga memicu trading halt. Penurunan serupa kembali terjadi pada perdagangan berikutnya, membuat otoritas bursa kembali menghentikan perdagangan sementara.
Sebagai respons kala itu, Bursa Efek Indonesia (BEI) dan Otoritas Jasa Keuangan (OJK) selaku regulator pasar modal segera mengambil langkah cepat dengan mengajukan sejumlah proposal perbaikan kepada MSCI. Di antara proposal yang mereka ajukan yakni dinaikkannya batas minimal free float menjadi 15% demi meningkatkan transparansi dan likuiditas pasar. Tak hanya itu, regulator juga berkomitmen untuk membuka ke publik data kepemilikan saham minimal 1% di semua emiten.
Langkah cepat BEI dan OJK ketika itu sekaligus untuk mengantisipasi kekhawatiran mengenai potensi turun kelasnya pasar modal RI dari Emerging Market (Pasar Berkembang) menjadi Frontier Market (Pasar Perintis). MSCI memberi tenggat hingga Mei 2026 bagi Indonesia untuk memperbaiki transparansi data kepemilikan saham. Jika tidak terpenuhi, MSCI berpotensi memangkas bobot saham Indonesia secara signifikan, bahkan menurunkan statusnya ke kategori Frontier Market.
Tekanan dari Outlook Fiskal Justru Lebih Besar
Selain isu MSCI, tekanan terhadap pasar saham juga datang dari kekhawatiran terhadap kondisi fiskal Indonesia. Sejumlah lembaga keuangan global dan lembaga pemeringkat seperti Moody’s, S&P Global Ratings, dan Fitch Ratings mulai menyoroti risiko terhadap stabilitas fiskal pemerintah.
Kekhawatiran tersebut berkaitan dengan kemampuan anggaran negara dalam mendanai berbagai program prioritas pemerintah, terutama ketika defisit fiskal mendekati batas 3% dari produk domestik bruto (PDB).
Hans Kwee menganggap penilaian dari lembaga pemeringkat justru berpotensi memiliki dampak yang lebih besar dibandingkan isu MSCI. Hal ini karena perubahan peringkat kredit negara dapat langsung memengaruhi biaya pendanaan pemerintah di pasar obligasi.
“Kalau rating kredit turun, yield obligasi akan naik. Artinya pemerintah harus membayar bunga lebih mahal ketika menerbitkan utang. Itu bisa membebani APBN dan itu yang lebih bahaya,” tuturnya.
Ia berpendapat, komunikasi kebijakan pemerintah kepada pasar menjadi faktor penting untuk menjaga kepercayaan investor. “Masalah besar kita sebenarnya komunikasi. Investor perlu diyakinkan bahwa fiskal kita tetap terjaga,” kata Hans.
Situasi Geopolitik Menambah Tekanan
Di tengah tekanan domestik tersebut, sentimen global kembali memperburuk kondisi pasar pada awal Maret. Ketegangan geopolitik meningkat setelah konflik antara Amerika Serikat dan Israel melawan Iran memicu kekhawatiran eskalasi perang yang lebih luas di Timur Tengah.
Ketegangan meningkat ketika Washington memutuskan memindahkan sistem rudal Patriot dari Korea Selatan ke Timur Tengah untuk memperkuat pertahanan regional.
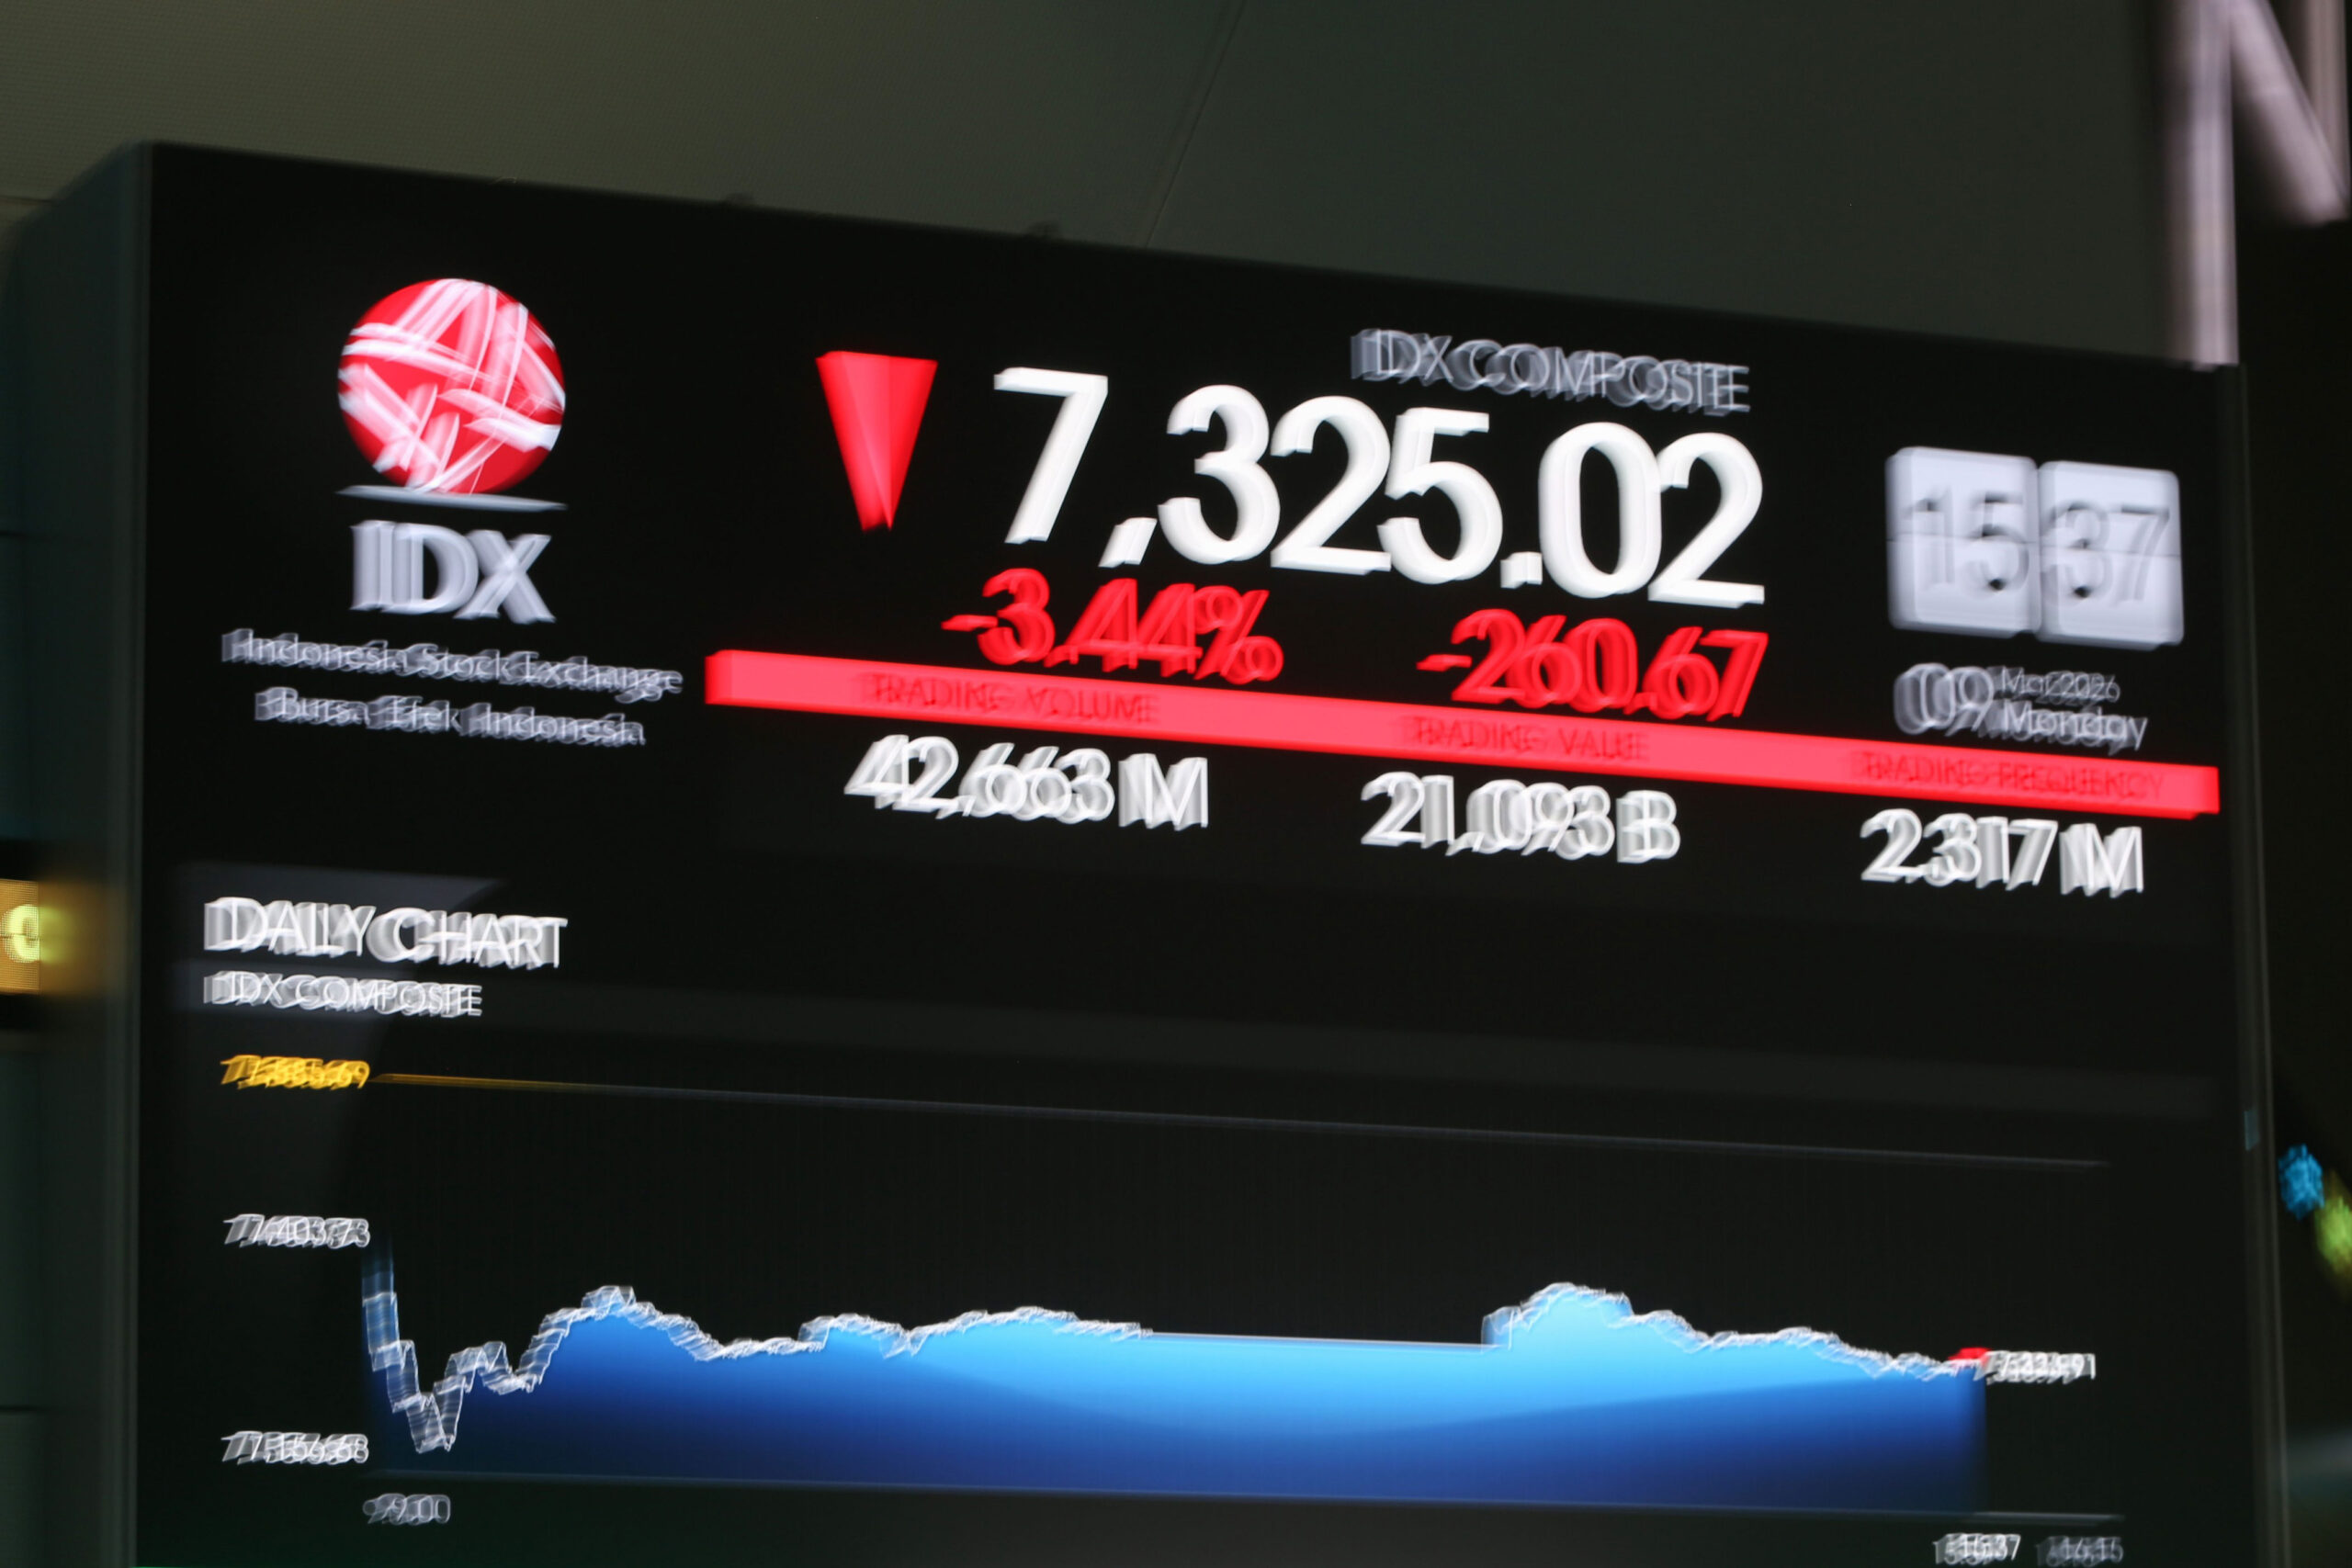
Sentimen tersebut membuat pasar saham Asia terkoreksi. IHSG pada perdagangan Senin (9/3) tercatat turun sekitar 3,27% ke level 7.337, seiring pelemahan indeks regional seperti Kospi di Korea Selatan.
Meski demikian, Hans Kwee menilai konflik tersebut kemungkinan tidak akan berlangsung lama dan dampaknya terhadap pasar bersifat sementara.
“Kalau perang mereda, pasar akan rebound. Ini lebih banyak faktor kejutan geopolitik saja,” ujarnya.
Menurutnya, jika ketegangan mereda dan investor kembali fokus pada fundamental ekonomi, pasar saham Indonesia masih memiliki ruang pemulihan.
Era Volatilitas Baru
Di tengah berbagai tekanan tersebut, investor kini menghadapi realitas baru di pasar saham, yaitu volatilitas yang lebih tinggi dan sensitivitas yang lebih besar terhadap isu global.
Yanuar Rizky menilai kondisi ini membuat strategi investasi harus lebih adaptif. Bagi investor yang tidak siap menghadapi risiko besar, ia menyarankan mempertimbangkan instrumen yang lebih aman.
“Kalau bukan tipe petarung, lebih baik sementara alihkan dana ke instrumen safe haven,” ujarnya.
Ia juga mengingatkan bahwa dari sisi fundamental, sejumlah indikator kinerja emiten memang menunjukkan tekanan, termasuk penurunan laba perusahaan yang tercermin dari menurunnya penerimaan pajak.
“Kalau dari sisi teknikal, indeks bisa naik, tapi siap turun lagi. Volatilitas akan tetap tinggi,” kata Yanuar.
Sementara itu Hans Kwee melihat valuasi saham Indonesia saat ini justru mulai menarik bagi investor global. Ia menilai banyak saham dengan fundamental kuat yang diperdagangkan pada harga relatif murah setelah koreksi pasar.
“Investor global sebenarnya sudah melihat valuasi kita murah. Karena itu mereka mulai masuk lagi ke saham-saham yang fundamentalnya bagus,” ujarnya.
Dengan berbagai dinamika tersebut, pasar modal Indonesia kini berada dalam fase penyesuaian. Ujian dari sisi tata kelola pasar, tekanan fiskal, dan gejolak geopolitik global menjadi tantangan yang harus dilalui dalam waktu hampir bersamaan.
Namun bagi sebagian investor, kondisi tersebut juga membuka peluang. Di tengah volatilitas yang tinggi, pasar saham Indonesia tetap menawarkan potensi pertumbuhan jangka panjang, namun dengan syarat: kepercayaan investor terhadap fundamental ekonomi dan tata kelola pasar dapat terus dijaga.